


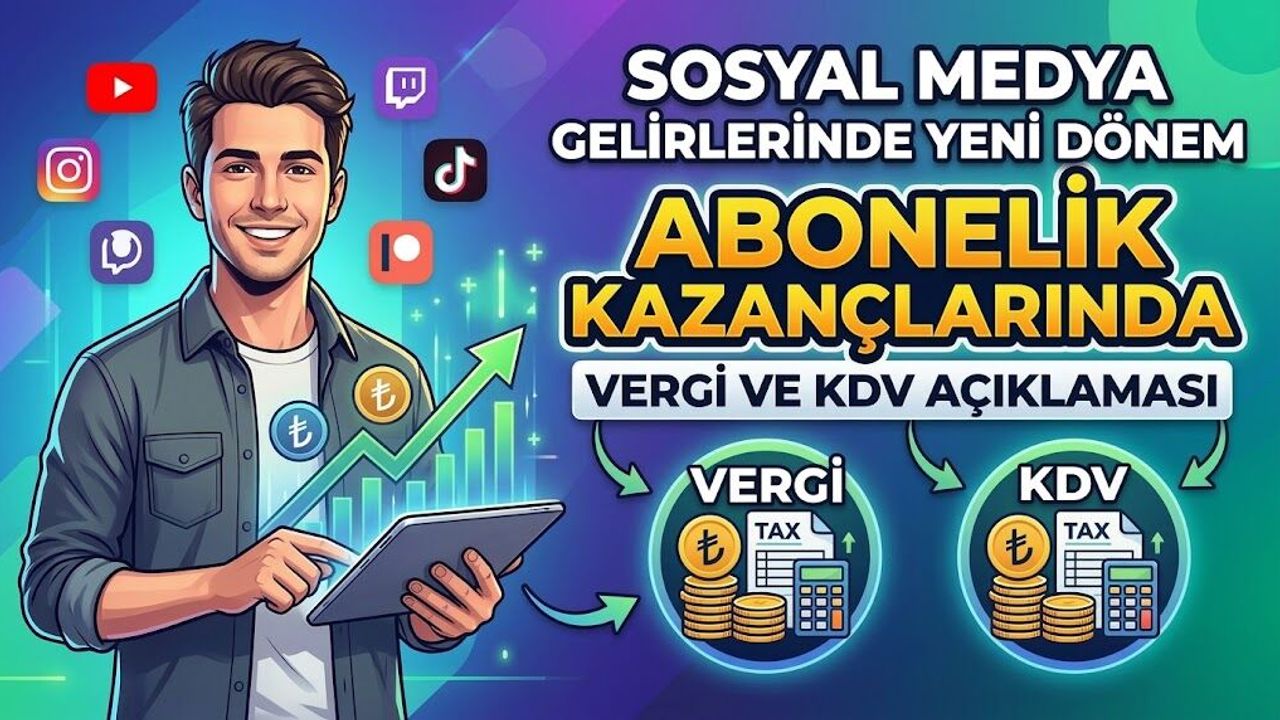
Bursa Defterdarlığının 2 Aralık 2025 tarihli özelgesinde, belirli şartların sağlanması halinde ücretli abonelik gelirlerinin Gelir Vergisi Kanunu’nun mükerrer 20/B maddesi kapsamında değerlendirilebileceği belirtildi.
Ücretli abonelik gelirleri istisna kapsamında
Düzenlemeye göre sosyal ağlar üzerinden ücretli abonelik karşılığında elde edilen gelirler; gerekli şartların yerine getirilmesi halinde sosyal içerik üreticiliğine yönelik gelir vergisi istisnasından yararlanabiliyor. İstisna kapsamında reklam, sponsorluk, bağış, hediye, bahşiş ve ücretli abonelik gibi gelirler de değerlendirilebiliyor. Ancak istisnadan yararlanmak için Türkiye'de kurulu bir bankada hesap açılması ve kapsamdaki faaliyetlerden elde edilen tüm hasılatın bu hesap üzerinden tahsil edilmesi gerekiyor. Banka yüzde 15 vergi kesintisi yapıyor İstisna kapsamında açılan banka hesabına aktarılan gelirler üzerinden banka tarafından yüzde 15 oranında gelir vergisi kesintisi yapılıyor.
Bu nedenle söz konusu uygulama, içerik üreticisinin hiçbir vergi ödemeyeceği anlamına gelmiyor. Vergi kesintisi doğrudan banka tarafından gerçekleştiriliyor.
Gelirin döviz olarak hesaba aktarılması da istisnadan yararlanmaya engel oluşturmuyor. Döviz cinsinden gelirlerde vergi kesintisine esas tutar, paranın hesaba aktarıldığı tarihteki döviz alış kuru üzerinden hesaplanan Türk lirası karşılığı oluyor.
Başka ticari faaliyet bulunması engel değil Sosyal içerik üreticisinin aynı zamanda başka faaliyetlerden gelir elde etmesi, tek başına mükerrer 20/B kapsamındaki istisnadan yararlanmasına engel oluşturmuyor.
Ancak istisna kapsamında değerlendirilen faaliyetin şartlarının yerine getirilmesi ve ilgili gelirlerin belirlenen banka hesabı üzerinden tahsil edilmesi gerekiyor. KDV hesaplanmıyor
Özelgede dikkat çeken bir diğer konu ise KDV uygulaması oldu. Mükerrer 20/B kapsamında vergilendirilen kazançlara konu teslim ve hizmetler, KDV Kanunu'nun 17/4-a maddesi kapsamında KDV'den istisna tutuluyor.
Bu nedenle şartları sağlayan ve mükerrer 20/B kapsamında değerlendirilen ücretli abonelik hizmetlerinden ayrıca KDV hesaplanmıyor. Ancak elde edilen gelirin mükerrer 20/B kapsamına girmemesi halinde, söz konusu hizmet genel KDV hükümlerine göre vergilendiriliyor.
2026 yılında sınır 5 milyon 300 bin TL 2026 yılı için mükerrer 20/B kapsamındaki gelirlerde dikkate alınan yıllık kazanç sınırı 5 milyon 300 bin TL olarak uygulanıyor. Bu sınırın aşılması halinde kazancın tamamının yıllık gelir vergisi beyannamesiyle beyan edilmesi gerekiyor. Yıl içerisinde banka tarafından yapılan yüzde 15'lik vergi kesintileri ise hesaplanan gelir vergisinden mahsup edilebiliyor.
Önemli noktalardan biri ise kazanç sınırının aşılmasının tek başına KDV istisnasını ortadan kaldırmaması. KDV açısından faaliyetin mükerrer 20/B kapsamında olup olmadığı ve diğer şartların yerine getirilip getirilmediği ayrıca değerlendiriliyor.
İstisna belgesi tek başına yeterli değil
Vergi dairesinden istisna belgesi alınması, uygulamadan yararlanmak için tek başına yeterli değil.
İçerik üreticisinin;
-
İstisna kapsamındaki faaliyeti yürütmesi,
-
Türkiye'de kurulu bir bankada ilgili hesabı bulunması,
-
Kapsamdaki tüm gelirlerini bu hesap üzerinden tahsil etmesi,
-
Diğer şartlara uyması
gerekiyor.
Şartların ihlal edildiğinin tespit edilmesi halinde eksik ödenen vergiler, vergi ziyaı cezası ve gecikme faiziyle birlikte tahsil edilebiliyor.